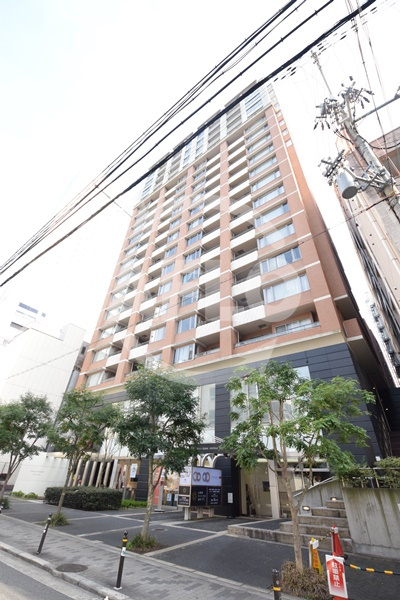
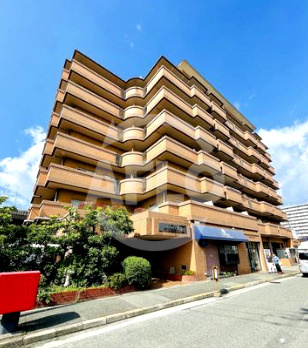
築40年のマンションを購入したいけれど、住宅ローンは本当に組めるのか。
何年まで返済期間を取れるのか。
そんな不安や疑問から、中古マンションを候補に入れるのをためらっていないでしょうか。
しかし、住宅ローンは基本的に人の年齢と最長35年というルールを軸に考えられており、築古のマンションでも条件次第でローン利用は十分可能です。
一方で、築年数の制限や審査基準は金融機関ごとに異なり、耐震性や修繕計画など、見落とせないポイントも多く存在します。
この記事では、築40年マンションで住宅ローンを組めるかどうか、何年まで組めるのかという目安から、家計に無理のない資金計画の立て方まで、家族で安心して検討するための考え方を分かりやすく解説していきます。
築40年マンションでも住宅ローンは組める?
住宅ローンの返済期間は、多くの金融機関で最長35年前後に設定されており、完済時の年齢が80歳程度までとなるように決められています。
たとえば住宅金融支援機構のフラット35では、借入期間は原則15年以上35年以内とされ、完済時年齢80歳までの年数と比較して短い方が上限になります。
このように、返済期間の考え方は「人の年齢」と「最長35年」という2つの軸で決まり、建物の築年数だけで自動的に借入不可となるわけではありません。
まずは、自分の年齢と希望返済期間のバランスから、無理のない借入期間を把握することが大切です。
中古マンションの購入資金についても、基本的には新築と同じように住宅ローンの利用が可能です。
住宅金融支援機構のフラット35では、新築だけでなく中古マンションも対象としており、民間金融機関の多くも中古マンション購入時の住宅ローンを取り扱っています。
また、大手金融機関やネット銀行などでも、最長35年の返済期間で中古マンションに対応している商品が多数あります。
そのため、築40年前後のマンションであっても、建物の状態や担保評価などの条件を満たせば、住宅ローン自体は十分検討の余地があるといえます。
ただし、築古マンションの場合は、金融機関ごとに築年数に関する条件や審査基準が異なる点に注意が必要です。
国土交通省の資料でも、金融機関によって「築年数による制限なし」とするところもあれば、「建物の築年数と返済期間の合計が一定年数以内」といった独自条件を設ける例があることが示されています。
また、一部では中古マンションと中古一戸建てで築年数の取り扱いを変えている金融機関もあり、担保評価の考え方にも差があります。
そのため、築40年前後のマンションで住宅ローンを検討する際は、個別の金融機関ごとの条件を事前に確認し、自分の年齢や返済計画と合う商品を選ぶことが重要です。
| 確認すべきポイント | 主な基準の考え方 | 築40年マンションでの留意点 |
|---|---|---|
| 返済期間の上限 | 最長35年程度、人の年齢基準 | 完済時年齢80歳以内か確認 |
| 中古マンション対象可否 | 新築同様にローン対象 | 中古専用条件の有無を確認 |
| 築年数に関する条件 | 築年数と返済期間の合計年数 | 金融機関ごとの上限年数を確認 |
築40年で「何年まで組める?」年数の具体的な目安
中古マンションに対する住宅ローンでは、「築年数+返済期間」に上限年数を設ける金融機関が多いです。
たとえば民間ローンでは「築年数+返済期間≦50年前後」、住宅金融支援機構のフラット35では「返済期間は建物の耐用年数の範囲内」といった考え方が用いられます。
このため築40年のマンションの場合、最長35年という一般的な返済期間いっぱいまで組めるとは限らず、物件の構造や管理状況によって差が出ます。
まずは「自分の年齢」と「築年数+返済期間の上限」の両方から、無理のない返済期間を検討することが大切です。
築40年のマンションを購入する場合、「築年数+返済期間≦50年」といった条件であれば、返済期間の目安は10年前後になります。
一方で、構造や耐用年数の考え方から「築年数+返済期間≦60年」とする金融機関であれば、20年程度まで認められる可能性があります。
ただし、フラット35を利用する場合は、建物の耐久性や劣化状況などの技術基準を満たす必要があり、築古マンションでは調査や補修が条件となる場合があります。
いずれにしても、「何年まで組めるか」は画一的ではなく、金融機関と物件の状態を前提に個別に試算することが重要です。
返済期間が10〜20年程度に短くなると、同じ借入額でも毎月返済額は大きく増えます。
たとえば借入額が2,000万円で金利1%の場合、返済期間20年と10年では、毎月返済額がおおよそ半分程度の期間差とはならず、短期返済の方が家計への負担感が一気に高まります。
特に子育てや教育費が重なる世帯では、住宅ローン返済額を増やし過ぎると、貯蓄や予備費が十分に確保できないおそれがあります。
築40年のマンションを検討する際は、「いくら借りられるか」だけでなく、「返済期間の制限で毎月いくらになるか」を事前に把握しておくことが欠かせません。
| 築年数と上限年数の考え方 | 築40年購入時の返済期間目安 | 家計への影響ポイント |
|---|---|---|
| 築年数+返済期間≦50年 | 返済期間は約10年 | 毎月返済額が高くなりやすい |
| 築年数+返済期間≦60年 | 返済期間は約20年 | 毎月返済額はやや抑えやすい |
| 人の年齢制限との兼ね合い | 完済時年齢の上限に注意 | 老後資金や教育費との両立 |
築40年マンションで住宅ローンを組む際の重要チェックポイント
まず確認したいのは、建物が現在の耐震基準を満たしているかどうかです。
建築基準法の耐震基準は1981年6月に大きく改正され、この日以降に着工した住宅がいわゆる新耐震基準とされています。
そのため築40年前後のマンションでは、竣工年月だけでなく着工日や確認済証の日付を確認し、新耐震か旧耐震かを見極めることが大切です。
あわせて、耐震診断の実施状況や耐震補強工事の有無も、金融機関の評価や将来の安全性に直結する重要な情報になります。
次に、長期修繕計画と修繕積立金の状況を丁寧に確認することが欠かせません。
国土交通省は「長期修繕計画標準様式」「長期修繕計画作成ガイドライン」や「修繕積立金に関するガイドライン」を公表し、計画的な修繕と適切な積立の必要性を示しています。
また住宅金融支援機構の「マンションライフサイクルシミュレーション~長期修繕ナビ~」では、今後40年間の大規模修繕工事費や修繕積立金の収支を試算でき、将来の負担イメージをつかむのに役立ちます。
購入前に、長期修繕計画の内容や修繕積立金残高、直近および今後予定されている大規模修繕の計画を確認し、将来の負担増も踏まえて返済計画を考えることが重要です。
さらに、築古マンションで住宅ローン控除などの税制優遇を受けられるかどうかも大きなチェックポイントです。
一般に中古住宅で住宅ローン控除を利用するには、耐震性を満たしていることや、一定の床面積、自己居住などの条件に加え、耐震基準適合証明書や既存住宅売買瑕疵保険の付保証明書などいずれかの書類が必要とされています。
この条件を満たせば、築年数が古くても控除の適用が受けられる可能性があります。
築40年クラスのマンションでは、新耐震基準を満たしているか、必要な証明書等を取得できるかを早めに確認し、住宅ローン控除の有無も含めた総返済負担を試算しておくことが、無理のない資金計画につながります。
| 確認項目 | 見るべき資料 | 主なチェック内容 |
|---|---|---|
| 耐震性の確認 | 確認済証・設計図書 | 1981年6月以降着工か |
| 長期修繕計画 | 長期修繕計画書 | 今後40年の工事予定 |
| 修繕積立金 | 決算書・残高証明 | 残高水準と増額予定 |
| 税制優遇 | 耐震適合証明等 | 住宅ローン控除可否 |
築古マンションも候補に入れたい家族の上手な資金計画
まずは、物件価格だけでなく、リフォーム費用や登記費用、税金、引っ越し費用などを含めた総予算を把握することが大切です。
そのうえで、頭金としていくら自己資金を充て、いくらを住宅ローンで賄うのか、家計の収支から無理のない範囲を見極めます。
共働きの場合でも、ボーナスや片方の収入に過度に依存せず、片方の収入だけでも一定の返済が続けられる水準に抑えると安心です。
こうした考え方で総返済額をイメージしながら、築古マンションでも家計に合った予算の枠を決めていくことが重要です。
次に、返済期間の決め方ですが、できるだけ長く組めば毎月返済額は抑えられる一方で、総返済額は大きくなります。
一方で、返済期間を短く設定すると毎月返済額は増えるため、教育費のピークや老後資金の準備とのバランスを事前に確認しておく必要があります。
資金に余裕があるときに繰上返済を行い、元金を減らしたり期間を短縮したりする前提で、まずは少し長めに設定する方法もあります。
また、金利情勢の変化に備え、将来の借換えも選択肢に入れながら、固定金利と変動金利の配分や返済方法を検討しておくと安心です。
さらに、築古マンションを取得する場合は、老後の暮らし方や建て替え・売却の可能性まで視野に入れた資金計画が欠かせません。
例えば、自分たちが何歳頃までそのマンションに住み続けたいのか、子どもの独立後に住み替えを検討するのかなど、将来像によって必要な自己資金やローン期間は大きく変わります。
将来、建物の老朽化により大規模な修繕や建て替えが議論される可能性もあるため、管理組合の方針や積立金の状況を確認し、追加の負担に耐えられるか事前に想定しておくことが重要です。
こうした長期的な視点を持つことで、購入時だけでなく、老後まで見据えた安定したマンション選びにつながります。
| 検討すべき費用項目 | 家計への考え方 | 将来を見据えた視点 |
|---|---|---|
| 物件価格とリフォーム費用 | 無理のない毎月返済額 | 老後まで住み続ける想定 |
| 諸費用と引っ越し費用 | 片方の収入でも返済可能 | 建て替え時の追加負担 |
| 修繕積立金や管理費 | 教育費と老後資金の両立 | 将来の売却や住み替え |
まとめ
築40年マンションでも、条件を満たせば住宅ローンは十分に検討可能です。
ポイントは「自分の年齢」「返済期間」「金融機関ごとの築年数条件」を整理し、無理のない返済計画を立てることです。
あわせて、新耐震基準かどうか、長期修繕計画や修繕積立金の状況、税制優遇の可否なども総合的に確認しましょう。
当社では、築古マンションを含めた資金計画やローン相談、将来の住み替えも踏まえた提案まで一緒に考えます。
具体的な物件選びや借入期間のシミュレーションなど、気になる点があれば、まずはお気軽にお問い合わせください。